تساعد معرفة أفضل خطط الدفع دبي المستثمر والمشتري على اختيار العقار المناسب وفق قدرته المالية وأهدافه الاستثمارية خاصة مع تنوع أنظمة السداد التي تقدمها المشاريع العقارية في الإمارة وتختلف هذه الخطط من حيث قيمة الدفعة الأولى ومدة التقسيط ومواعيد سداد الأقساط ونسبة المبلغ المستحق عند الاستلام أو بعده لذلك لا يعتمد اختيار خطة السداد على انخفاض المقدم فقط بل يتطلب دراسة إجمالي الالتزامات المالية وشروط التعاقد وموعد التسليم وفي هذا المقال، نستعرض أبرز خطط الدفع المتاحة في دبي حاليًا مع توضيح آلية أفضل خطط التقسيط ومزايا كل نظام وأهم العوامل التي تساعدك على مقارنة خطط السداد واختيار ما يتناسب مع ميزانيتك وخططك المستقبلية.
أفضل خطط الدفع دبي حاليًا
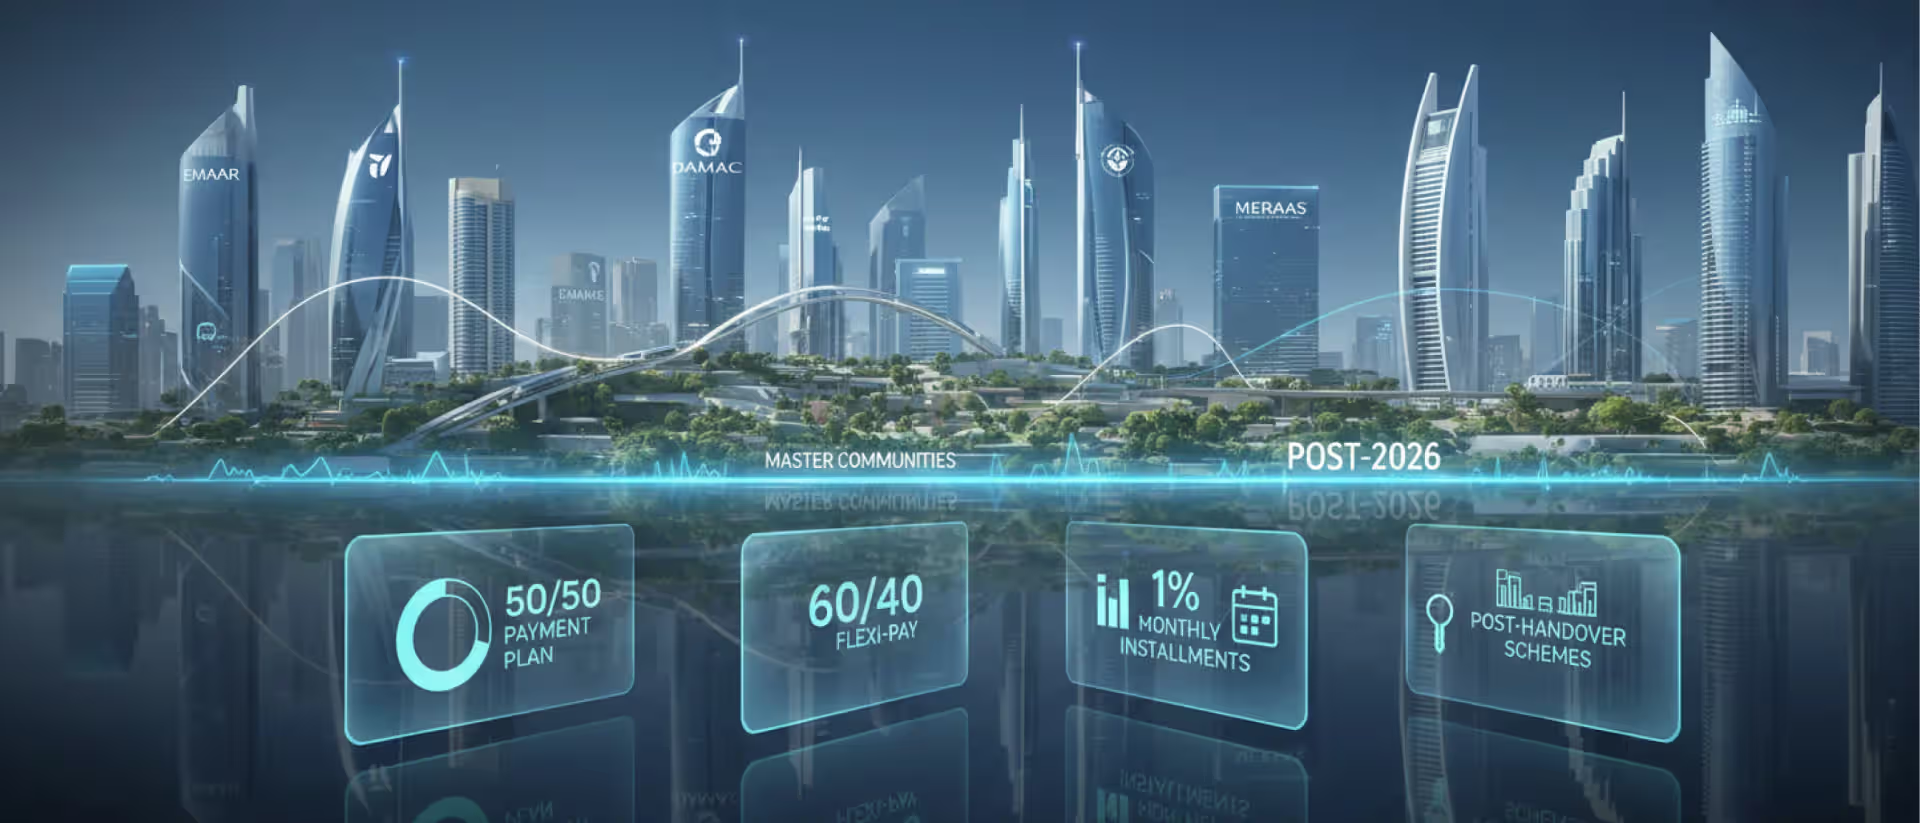
تتنوع خطط السداد العقاري في دبي لتناسب اختلاف الميزانيات وقدرات المشترين، حيث توفر بعض المشاريع مقدم منخفض بينما تمنح مشاريع أخرى فترات تقسيط ممتدة أو دفعات مرتبطة بمراحل الإنشاء، كما توجد خطط تسمح بسداد جزء من قيمة الوحدة بعد الاستلام وأخرى تجمع بين الأقساط المنتظمة والدفعة النهائية ويساعد فهم كل نظام على مقارنة الالتزامات المالية واختيار الخطة التي تتناسب مع القدرة على السداد وتوقيت استلام العقار ولا يقتصر تقييم خطة الدفع على قيمة القسط فقط بل يشمل إجمالي المبلغ المستحق ومواعيد الدفعات ونسبة المبلغ المتبقي عند الاستلام وأي رسوم مرتبطة بالشراء.
خطط دفع بمقدم منخفض
تبدأ بعض المشاريع العقارية في دبي بدفعات أولى منخفضة، ما يقلل المبلغ المطلوب عند التعاقد ويسمح بتوزيع بقية قيمة الوحدة على دفعات لاحقة وقد تبدأ بعض الخطط من نسبة 10%، بينما تختلف النسبة حسب المشروع والمطور ونوع الوحدة وتناسب هذه الخطط المشترين الذين يرغبون في تقليل رأس المال المطلوب عند الحجز مع الاحتفاظ بجزء من السيولة لتغطية الأقساط والمصاريف الأخرى ومع ذلك لا يعني انخفاض المقدم انخفاض التكلفة الإجمالية للعقار لذلك يجب مراجعة جميع الدفعات اللاحقة والدفعة النهائية قبل اتخاذ قرار الشراء.
خطط دفع على سنوات متعددة
توفر بعض المشاريع خطط دفع تمتد لعدة سنوات، بحيث تقسم قيمة العقار على مجموعة من الأقساط بدل من سداد الجزء الأكبر خلال فترة قصيرة وتناسب هذه الخطط المشترين الذين يفضلون توزيع التزاماتهم المالية على فترة أطول خاصة إذا كانت قيمة العقار مرتفعة أو كان المشتري يعتمد على دخل دوري ثابت وقد تمتد الخطة خلال فترة الإنشاء أو تستمر لفترة محددة بعد الاستلام، بحسب شروط المشروع ويجب عند المقارنة معرفة قيمة كل قسط وتاريخ استحقاقه، بالإضافة إلى إجمالي المبلغ المتبقي حتى نهاية خطة السداد.
خطط دفع مرتبطة بنسبة إنجاز المشروع
تعتمد بعض خطط الدفع على مراحل تنفيذ المشروع، حيث ترتبط الدفعات بنسبة محددة من الإنجاز ويتيح هذا النظام توزيع المدفوعات وفق تقدم أعمال البناء مع اختلاف نسب الدفعات ومواعيدها من مشروع إلى آخر وقد تتضمن الخطة دفعة عند الحجز، ثم دفعات عند الوصول إلى مراحل إنجاز محددة إلى الدفعة المستحقة عند الاستلام ويجب على المشتري مراجعة جدول الدفعات بدقة والتأكد من ارتباط كل دفعة بالمرحلة المحددة في العقد خاصة عند شراء عقار على الخارطة، حتى تكون الالتزامات المالية واضحة طوال فترة تطوير المشروع.
خطط دفع بعد الاستلام
تمنح خطط السداد بعد الاستلام المشتري فرصة لسداد جزء من قيمة العقار بعد الحصول على الوحدة وتختلف مدة السداد ونسبة المبلغ المؤجل وفق شروط المشروع لذلك يجب مراجعة جدول الدفعات بالكامل قبل توقيع العقد ويتميز هذا النوع من الخطط بتوزيع جزء من الالتزام المالي إلى فترة لاحقة للتسليم، ما قد يساعد بعض المشترين على إدارة السيولة بصورة أكثر مرونة وفي المقابل يجب التأكد من قيمة الأقساط المستحقة بعد الاستلام ومدة سدادها وعدم الاعتماد على توقعات مستقبلية دون التأكد من القدرة الفعلية على الوفاء بالالتزامات.
خطط دفع تجمع بين الأقساط والدفعة النهائية
تجمع بعض المشاريع بين دفعات دورية خلال فترة الإنشاء ودفعة نهائية عند الاستلام أو في موعد محدد بعده ويحتاج هذا النوع من الخطط إلى حساب قيمة الدفعة الأخيرة، حتى تكون الالتزامات المالية واضحة طوال فترة السداد وقد تكون الأقساط الدورية منخفضة مقابل وجود نسبة أكبر مستحقة في نهاية الخطة لذلك لا ينبغي تقييم النظام اعتماد على قيمة القسط وحدها ومن المهم معرفة موعد الدفعة النهائية ونسبتها من قيمة العقار وأي رسوم إضافية، ثم مقارنة الخطة بغيرها وفق إجمالي التكلفة والقدرة على السداد.
أفضل خطط التقسيط في مشاريع دبي
تختلف أنظمة التقسيط العقاري في دبي بحسب المشروع والمطور وموعد التسليم لذلك تتعدد الخيارات بين السداد الكامل قبل الاستلام والدفعات المرتبطة بمراحل الإنشاء والتقسيط بعد تسلم الوحدة ويساعد فهم هذه الأنظمة على تحديد الالتزامات المالية المتوقعة ومقارنة الخطط وفق الميزانية والمدة المناسبة للمشتري، كما يجب الانتباه إلى أن الخطة التي تبدو مناسبة بسبب انخفاض المقدم قد تتضمن دفعات أكبر في مراحل لاحقة لذلك من الأفضل دراسة جدول السداد بالكامل قبل إتمام عملية الشراء وتشمل المقارنة قيمة الدفعة الأولى وعدد الأقساط وموعد الاستلام والدفعة النهائية ونسبة المبلغ الذي يمكن سداده بعد الاستلام.
التقسيط قبل استلام العقار
يعتمد هذا النظام على سداد أقساط محددة خلال فترة تطوير المشروع وحتى موعد تسليم الوحدة وقد تتوزع الدفعات على مراحل زمنية متفق عليها في عقد البيع وتختلف قيمة كل دفعة ونسبتها بحسب خطة المشروع وقيمة الوحدة ومدة الإنشاء وقد تبدأ الخطة بدفعة عند الحجز، ثم تتبعها دفعات دورية خلال مراحل البناء إلى نسبة مستحقة عند الاستلام ويساعد هذا النظام المشتري على معرفة التزاماته المالية قبل الحصول على الوحدة لكنه يتطلب توفير السيولة في المواعيد المحددة وعدم الاعتماد فقط على انخفاض الدفعة الأولى عند تقييم الخطة.
التقسيط أثناء مراحل الإنشاء
ترتبط الدفعات في هذا النظام بمراحل تقدم أعمال البناء، بحيث يسدد المشتري نسبة من قيمة العقار عند الوصول إلى مراحل إنجاز محددة ويمنح ذلك جدول واضح للدفعات مع ضرورة مراجعة النسب والمواعيد المنصوص عليها في العقد وقد ترتبط بعض الدفعات بإنجاز نسبة معينة من الأعمال، بينما تستحق دفعات أخرى عند مراحل محددة حتى الوصول إلى موعد التسليم ويفضل التأكد من تفاصيل خطة السداد ونسب الإنجاز المعتمدة للمشروع خاصة عند شراء العقار على الخارطة مع الاحتفاظ بجدول الدفعات لمعرفة المبلغ المستحق في كل مرحلة.
التقسيط بعد استلام الوحدة
تتيح بعض المشاريع سداد جزء من قيمة العقار بعد الاستلام، ما يقلل المبلغ المطلوب قبل الحصول على الوحدة وتختلف مدة السداد ونسبة المبلغ المؤجل من مشروع إلى آخر لذلك يجب مقارنة إجمالي الالتزام المالي وليس مدة التقسيط فقط وقد تستمر الأقساط بعد التسليم لفترة محددة وفق الاتفاق مع المطور، ما يمنح المشتري وقت إضافي لتوزيع المبلغ المتبقي ومع ذلك، يجب التأكد من قيمة الدفعات اللاحقة وموعد استحقاقها لأن انخفاض المبلغ المطلوب قبل الاستلام قد يقابله التزام مالي أكبر خلال الفترة التالية.
خطط السداد المرنة للمشترين لأول مرة
توجد برامج ومبادرات في دبي تستهدف مشتري المنزل لأول مرة وقد تتضمن تسهيلات مرتبطة بخطط الدفع والتمويل وفق شروط محددة وتوضح دائرة الأراضي والأملاك في دبي أن برنامج مشتري المنزل الأول يوفر مزايا تشمل خطط دفع مرنة وخيارات تمويل لدى جهات مشاركة وفق معايير الأهلية المعتمدة ويستفيد المشتري المؤهل من إمكانية الوصول إلى وحدات ومزايا يقدمها المطورون والجهات المشاركة ضمن البرنامج، بينما تختلف تفاصيل الأسعار وخطط السداد والتمويل حسب العقار والجهة المقدمة لذلك ينبغي التحقق من شروط الأهلية وتفاصيل العرض قبل الاعتماد على أي خطط دفع بالتقسيط ضمن البرنامج.
خطط دفع بالتقسيط حسب نوع العقار
تختلف خطط دفع بالتقسيط في دبي باختلاف نوع العقار وقيمته ومرحلة المشروع لذلك يقدم المطورون جداول سداد متنوعة تناسب الشقق والتاون هاوس والفلل والوحدات التجارية وتساعد مقارنة نسبة المقدم ومدة التقسيط والدفعات أثناء الإنشاء وبعد الاستلام على تحديد الخطة التي تتوافق مع الميزانية والهدف من الشراء.
خطط تقسيط الشقق
تنتشر أفضل خطط التقسيط الشقق في دبي مع المشاريع السكنية الجديدة وقد تتضمن مقدم منخفض وأقساط موزعة على فترة الإنشاء، إلى جانب خطط تسمح بسداد جزء من قيمة الوحدة بعد الاستلام وتختلف النسب والمواعيد حسب المطور والمشروع.
خطط تقسيط التاون هاوس
تتطلب وحدات التاون هاوس عادة قيمة استثمارية أعلى من العديد من الشقق لذلك تقدم بعض المشاريع خطط سداد موزعة على مراحل متعددة وقد تشمل خطط دفع بالتقسيط عند الحجز وأقساط أثناء الإنشاء ونسبة متبقية عند الاستلام أو بعده.
خطط تقسيط الفلل
تتنوع أفضل خطط التقسيط الفلل في دبي وفق موقع المشروع ومساحة الوحدة وقيمتها وقد تمتد الدفعات على سنوات لتوزيع الالتزام المالي ويجب الانتباه إلى قيمة المقدم والأقساط والدفعة النهائية، إلى جانب الرسوم المرتبطة بعملية الشراء.
أفضل خطط التقسيط الوحدات التجارية
تختلف خطط سداد الوحدات التجارية عن السكنية بحسب طبيعة الوحدة وقيمتها وشروط المطور وقد تشمل دفعة أولى ثم أقساط خلال فترة الإنشاء أو دفعات مرتبطة بالتسليم لذلك ينبغي دراسة التدفقات المالية المتوقعة قبل اختيار الوحدة وخطة السداد.
مقارنة أفضل خطط الدفع دبي

تساعد مقارنة خطط السداد العقاري في دبي على معرفة الالتزام المالي الحقيقي لكل مشروع، بدل من الاعتماد على قيمة المقدم فقط وتشمل المقارنة مدة التقسيط ومواعيد الدفعات ونسبة المبلغ المستحق عند الاستلام وأي مبالغ إضافية مرتبطة بالشراء أو التمويل.
نسبة الدفعة الأولى
تختلف نسبة خطط دفع بالتقسيط الأولى من مشروع إلى آخر وقد تبدأ بعض خطط السداد من نسب منخفضة، بينما تتطلب مشاريع أخرى مقدم أكبر لذلك يجب مقارنة المبلغ الفعلي المطلوب عند الحجز وليس النسبة وحدها.
مدة التقسيط
تتراوح مدة التقسيط بحسب المشروع ونظام السداد، فقد تمتد الأقساط لعدة سنوات أو تقتصر على فترة الإنشاء وكلما زادت المدة، يجب مراجعة قيمة الدفعات وتوقيت استحقاقها وإجمالي المبلغ المتبقي.
الدفعات المرتبطة بالإنجاز
تحدد بعض خطط دفع بالتقسيط نسبة من قيمة العقار عند الوصول إلى مراحل إنجاز معينة، مثل اكتمال نسبة محددة من أعمال البناء ويساعد هذا النظام على ربط الدفعات بتقدم المشروع وفق الجدول المتفق عليه.
نسبة الدفعة عند الاستلام
تتضمن بعض خطط دفع بالتقسيط مستحقة عند استلام الوحدة وقد تمثل نسبة محددة من السعر الإجمالي ويجب معرفة هذه النسبة وحساب قدرتك على توفيرها في موعد التسليم.
فترة السداد بعد الاستلام
تمنح بعض المشاريع فترة لسداد جزء من قيمة العقار بعد الاستلام، بدل من دفع كامل المبلغ قبل الحصول على الوحدة وتختلف مدة السداد ونسبة المبلغ المؤجل وفق شروط كل مشروع وخطة الدفع المعتمدة.
الرسوم الإضافية المرتبطة بخطة الدفع
لا تقتصر تكلفة شراء العقار على سعر الوحدة والأقساط فقط، فقد توجد رسوم تسجيل ورسوم مرتبطة بالمعاملة أو الخدمات، بحسب نوع العقار وطريقة الشراء لذلك ينبغي حساب التكلفة الإجمالية ومراجعة جميع البنود المالية قبل التعاقد.
أفضل خطط الدفع للمشترين بميزانية محدودة
تتيح بعض المشاريع العقارية في دبي خطط سداد تساعد المشترين ذوي الميزانيات المحدودة على توزيع تكلفة الوحدة بدل من دفع نسبة كبيرة وتختلف هذه الخطط في قيمة الدفعة الأولى وتكرار الأقساط ومدة السداد ونسبة المبلغ المستحق عند الاستلام أو بعده لذلك يجب مقارنة التكلفة الإجمالية قبل اتخاذ القرار.
مشاريع بمقدم يبدأ من 10%
تقدم بعض المشاريع خطط دفع بالتقسيط تبدأ بمقدم يبلغ 10% من قيمة العقار، ثم تستكمل باقي الدفعات وفق جدول زمني محدد ويقلل المقدم المنخفض المبلغ المطلوب عند الحجز لكنه لا يعني انخفاض إجمالي تكلفة شراء الوحدة.
مشاريع بأقساط شهرية أو ربع سنوية
تسمح بعض خطط السداد بتوزيع الدفعات على أقساط شهرية أو ربع سنوية، ما يساعد على تنظيم السيولة وتجنب دفع مبالغ كبيرة في فترات متقاربة ويجب مقارنة قيمة القسط وتاريخ استحقاقه مع الالتزامات المالية الأخرى.
مشاريع بخطط سداد طويلة
توفر بعض المشاريع مدد تقسيط تمتد لعدة سنوات سواء خلال فترة الإنشاء أو بعد استلام الوحدة وتساعد المدة الأطول على توزيع قيمة العقار على دفعات أكثر مع ضرورة الانتباه إلى الدفعة النهائية وأي مبالغ كبيرة مؤجلة.
كيف تخفض الدفعة الأولى تكلفة الدخول؟
يساعد اختيار مشروع يوفر مقدم منخفض على تقليل رأس المال المطلوب في بداية عملية الشراء لكنه لا يخفض بالضرورة السعر الإجمالي للعقار لذلك ينبغي مقارنة نسبة المقدم مع باقي الأقساط والدفعة عند الاستلام وأي رسوم إضافية للوصول إلى صورة واضحة عن الالتزام المالي الكامل.
أفضل خطط الدفع للمستثمرين
تختلف ملاءمة خطط دفع بالتقسيط للمستثمرين في دبي بحسب رأس المال المتاح ومدة الاستثمار وموعد استلام العقار والتدفقات النقدية المتوقعة لذلك تركز مقارنة الخطط على توزيع الدفعات وتوقيت الالتزامات المالية وليس على نسبة المقدم فقط.
خطط الدفع المناسبة للاستثمار على الخارطة
توفر بعض مشاريع العقارات على الخارطة جداول سداد موزعة على مراحل الإنشاء، ما يسمح للمستثمر بتوزيع المدفوعات خلال فترة تطوير المشروع ويجب مراجعة نسبة كل دفعة وموعد استحقاقها وشروط العقد قبل الشراء.
خطط السداد التي تساعد على توزيع رأس المال
تساعد أفضل خطط التقسيط الممتدة على توزيع رأس المال بدل من دفع نسبة كبيرة من قيمة العقار خلال فترة قصيرة ويمكن للمستثمر مقارنة الخطط وفق قيمة المقدم وتكرار الأقساط والدفعة النهائية ومدة السداد.
خطط ما بعد التسليم للمستثمرين
تسمح بعض المشاريع بسداد جزء من قيمة الوحدة بعد الاستلام، ما يوزع الالتزام المالي على فترة أطول ويحتاج المستثمر إلى دراسة موعد بدء الدفعات بعد التسليم وقيمتها خاصة إذا كان يعتمد على دخل الوحدة لتغطية جزء من الالتزامات.
العلاقة بين خطة الدفع والعائد الاستثماري
ترتبط خطط دفع بالتقسيط بالتدفقات النقدية المطلوبة لامتلاك العقار، بينما يعتمد العائد الاستثماري على عوامل أخرى مثل سعر الشراء والإيجار المتوقع ونسبة الإشغال وتكاليف التشغيل وقيمة العقار عند إعادة البيع لذلك لا تعني خطة الدفع المرنة بالضرورة تحقيق عائد أعلى ويجب تقييم المؤشرات الاستثمارية بصورة مستقلة عن جدول السداد.
كيف تختار أفضل خطط التقسيط في دبي؟
اختيار أفضل خطط التقسيط المناسبة لا يعتمد على انخفاض الدفعة الأولى فقط بل يتطلب دراسة جميع الالتزامات المالية منذ الحجز وحتى سداد آخر قسط ويساعد تحليل القدرة المالية ومدة السداد والدفعات المؤجلة وموعد الاستلام على تكوين صورة واضحة قبل التعاقد.
احسب قيمة الدفعة الأولى
ابدأ بتحديد المبلغ المطلوب عند الحجز، ثم قارنه بالسيولة المتاحة لديك بعد احتساب الرسوم والمصاريف المرتبطة بالشراء ويجب ألا يؤدي دفع المقدم إلى استنزاف كامل رأس المال المتاح.
حدد قدرتك على سداد الأقساط
احسب قيمة القسط وتكرار استحقاقه سواء كان شهري أو ربع سنوي أو وفق مراحل المشروع، ثم قارن الالتزام المالي المتوقع بالدخل والسيولة المتاحة طوال مدة خطة السداد.
راجع الدفعات الكبيرة المؤجلة
قد تبدو بعض الخطط ميسرة بسبب انخفاض الأقساط الدورية لكنها تتضمن دفعة كبيرة عند الاستلام أو في نهاية الجدول لذلك يجب معرفة قيمة كل دفعة مؤجلة وموعد استحقاقها قبل توقيع العقد.
افحص موعد استلام العقار
يؤثر موعد الاستلام في طريقة إدارة الالتزامات المالية خاصة في المشاريع قيد الإنشاء، راجع الموعد المتوقع للتسليم وجدول الدفعات المرتبط به وما إذا كانت هناك دفعات مستحقة قبل الاستلام أو بعده.
قارن السعر النهائي مع مدة السداد
لا تقارن أفضل خطط التقسيط اعتماد على مدة السداد فقط بل احسب إجمالي المبلغ المستحق وفق كل خطة وتشمل المقارنة سعر الوحدة والدفعات المختلفة والرسوم المرتبطة بالشراء للوصول إلى التكلفة الإجمالية الفعلية.
تحقق من شروط العقد وخطة الدفعات
اقرأ جدول الدفعات والبنود المالية الواردة في عقد البيع وتحقق من مواعيد الاستحقاق وشروط التأخير وأي رسوم إضافية وفي المشاريع على الخارطة، من المهم التحقق من بيانات المشروع وحساب الضمان والجهة المطورة قبل الالتزام بالشراء.
هل خطط الدفع الطويلة تعني تكلفة أقل؟
لا يعني تمديد فترة السداد بالضرورة انخفاض التكلفة الإجمالية للعقار، إذ تعتمد التكلفة النهائية على سعر الوحدة وجدول الدفعات وأي رسوم أو تكاليف تمويل مرتبطة بالخطة لذلك يجب النظر إلى إجمالي المبلغ المستحق وليس مدة التقسيط وحدها.
الفرق بين طول مدة السداد وقيمة العقار
تسمح مدة السداد الطويلة بتوزيع قيمة العقار على عدد أكبر من الدفعات لكنها لا تعني أن سعر الوحدة أصبح أقل وقد يكون العقار نفسه متاح بخطط مختلفة لذلك يجب مقارنة السعر الإجمالي لكل خطة وشروطها المالية.
تأثير الدفعة النهائية على الميزانية
تتضمن بعض أفضل خطط التقسيط دفعة نهائية كبيرة بعد سداد مجموعة من الأقساط وقد تكون مستحقة عند الاستلام أو بعده لذلك يجب احتساب قيمتها والتأكد من القدرة على توفيرها في الموعد المحدد.
متى تكون خطة السداد الطويلة مناسبة؟
قد تكون الخطة الطويلة مناسبة لمن يحتاج إلى توزيع الالتزامات المالية على فترة أطول، بشرط توافق قيمة الأقساط والدفعات المؤجلة مع قدرته المالية، كما ينبغي مراجعة إجمالي التكلفة وشروط السداد قبل اختيار الخطة.
ضوابط مهمة قبل اختيار خطة دفع عقارية
قبل اختيار أي خطة دفع عقارية في دبي، من المهم مراجعة الوضع القانوني للمشروع وتفاصيل العقد وجدول السداد خاصة عند شراء وحدة على الخارطة ويساعد التحقق من البيانات الرسمية ومطابقة الدفعات مع مراحل التنفيذ على فهم الالتزامات المالية وتجنب المفاجآت أثناء فترة الشراء.
التحقق من تسجيل المشروع
تأكد من تسجيل المشروع والجهة المطورة لدى الجهات العقارية المختصة في دبي وراجع البيانات الأساسية الخاصة بالمشروع والوحدة قبل دفع أي مبالغ. وتساعد هذه الخطوة على التأكد من أن عملية الشراء تتم ضمن الإطار التنظيمي المعتمد.
مراجعة حساب الضمان العقاري
في المشاريع العقارية على الخارطة، يجب التحقق من وجود حساب ضمان مخصص للمشروع ومراجعة البيانات المرتبطة به وتستخدم حسابات الضمان لتنظيم أموال المشترين وفق الضوابط المعمول بها للمشاريع المسجلة.
التأكد من جدول الدفعات المتفق عليه
راجع جدول الدفعات بالتفصيل قبل توقيع العقد، بما يشمل قيمة كل دفعة وتاريخ استحقاقها والدفعة النهائية وأي مبالغ أخرى ويجب أن تتطابق هذه البيانات مع خطة الدفع التي تم الاتفاق عليها مع المطور.
مطابقة الدفعات مع مراحل إنجاز المشروع
إذا كانت خطة السداد مرتبطة بنسبة إنجاز المشروع، فتأكد من أن الدفعات محددة بوضوح مقابل مراحل التنفيذ المتفق عليها وتوفر الجهات العقارية في دبي خدمات وبيانات تساعد على متابعة حالة المشاريع ونسب الإنجاز، ما يدعم مراجعة جدول السداد قبل استحقاق الدفعات المرتبطة بالتنفيذ.
أفضل خطط الدفع دبي للمشترين لأول مرة
يوفر برنامج تملّك العقار الأول في دبي مجموعة من المزايا للمشترين المؤهلين، تشمل أولوية الوصول إلى الوحدات الجديدة وأسعار تفضيلية على بعض العقارات وخطط دفع مرنة للوحدات على الخارطة، إلى جانب خيارات تمويل عقاري من البنوك المشاركة ويستهدف البرنامج المقيمين في الإمارات من مختلف الجنسيات وفق شروط محددة.
شروط الاستفادة من برنامج مشتري المنزل الأول
يشترط البرنامج أن يكون المتقدم مقيم في دولة الإمارات وأن يبلغ 18 عام أو أكثر وألا يمتلك حالي عقار سكني بنظام التملك الحر في دبي وأن تكون قيمة العقار المراد شراؤه أقل من 5 ملايين درهم، كما يمكن لمن يمتلك عقار في إمارة أخرى الاستفادة من البرنامج طالما لا يمتلك عقار بالتملك الحر في دبي.
خطط الدفع للوحدات الجديدة
يتيح البرنامج للمشترين المؤهلين أولوية الوصول إلى بعض الإطلاقات العقارية الجديدة مع إمكانية الاستفادة من خطط دفع مرنة للعقارات على الخارطة وأسعار تفضيلية على وحدات يقدمها المطورون المشاركون وتختلف تفاصيل خطة السداد من مطور إلى آخر لذلك ينبغي مراجعة جدول الدفعات الخاص بكل مشروع قبل الحجز.
التمويل العقاري وخطط السداد
لا يشترط الحصول على قرض عقاري للاستفادة من البرنامج لكن يمكن للمشترين المؤهلين الوصول إلى عروض تمويل عقاري من البنوك المشاركة مع شروط تمويل وأسعار فائدة ورسوم تفضيلية وفق العرض المقدم وتشمل قائمة البنوك المشاركة بنك دبي التجاري وبنك دبي الإسلامي وبنك الإمارات دبي الوطني والإمارات الإسلامي وبنك المشرق.
حدود قيمة العقار ضمن البرنامج
يستهدف البرنامج العقارات التي تقل قيمتها عن 5 ملايين درهم مع توفير مزايا مرتبطة بالوحدات الجديدة والمشاريع على الخارطة لدى المطورين المشاركين، إضافة إلى خيارات تمويل للعقارات الجاهزة عبر البنوك المشاركة لذلك يجب التأكد من قيمة الوحدة وشروط العرض المحدد قبل الاستفادة من مزايا البرنامج.
أخطاء يجب تجنبها عند اختيار أفضل خطط التقسيط
قد تبدو بعض خطط السداد جذابة بسبب انخفاض المقدم أو طول فترة التقسيط لكن تقييمها يحتاج إلى النظر في جميع الالتزامات المالية ويساعد تجنب الأخطاء التالية على فهم التكلفة الفعلية للخطة ومدى توافقها مع القدرة المالية قبل إتمام عملية الشراء.
التركيز على المقدم فقط
يعد انخفاض الدفعة الأولى عامل مهم لكنه لا يوضح التكلفة الكاملة للعقار، فقد تتطلب الخطة أقساط مرتفعة أو دفعة نهائية كبيرة لذلك يجب مراجعة جميع الدفعات قبل اختيارها.
تجاهل الدفعة النهائية
تتضمن بعض الخطط دفعة كبيرة عند الاستلام أو في نهاية فترة السداد وقد تشكل نسبة مؤثرة من قيمة العقار لذلك يجب معرفة قيمتها وموعد استحقاقها والتخطيط لتوفير المبلغ.
عدم حساب الرسوم الإضافية
لا تقتصر الالتزامات على سعر العقار والأقساط، فقد توجد رسوم مرتبطة بالتسجيل أو الخدمات أو التمويل بحسب حالة الشراء لذلك ينبغي حساب جميع التكاليف المتوقعة للحصول على تقدير واقعي للقيمة الإجمالية.
عدم مراجعة شروط التأخير في السداد
يجب قراءة البنود المتعلقة بمواعيد الأقساط والتأخر عن السداد وما يترتب عليه وفق العقد ويساعد فهم هذه الشروط على تجنب الالتزامات غير المتوقعة والتأكد من القدرة على الالتزام بالجدول الزمني المتفق عليه.
اختيار مدة تقسيط لا تناسب الدخل
قد يؤدي اختيار مدة قصيرة إلى ارتفاع قيمة الأقساط، بينما قد تتطلب المدة الطويلة التزام مالي لفترة أكبر لذلك يجب اختيار جدول سداد يتوافق مع الدخل والسيولة المتاحة مع مراعاة الدفعات المؤجلة والنهائية.
وقي النهاية، تساعد مقارنة أفضل خطط الدفع دبي على اختيار نظام سداد يتناسب مع الميزانية والقدرة المالية وموعد استلام العقار خاصة مع تنوع أفضل خطط التقسيط المقدمة من المشاريع العقارية ويجب قبل التعاقد دراسة قيمة المقدم ومدة السداد والدفعات المؤجلة والرسوم الإضافية وشروط العقد، كما ينصح بمراجعة إجمالي التكلفة بدل من التركيز على القسط الشهري فقط لضمان وضوح الالتزامات المالية طوال فترة الشراء، بهذه الطريقة يصبح اختيار خطة الدفع أكثر تنظيم ووضوح وفق أهداف المشتري واحتياجاته المالية.
الأسئلة الشائعة عن أفضل خطط الدفع دبي
ما أفضل خطة دفع عند شراء عقار في دبي؟
تعتمد أفضل خطة دفع على ميزانية المشتري وقيمة المقدم ومدة التقسيط والدفعات النهائية وإمكانية السداد قبل أو بعد استلام العقار.
ما هي أفضل خطط التقسيط في دبي؟
تشمل أفضل خطط التقسيط أنظمة بمقدم منخفض وأقساط مرتبطة بمراحل الإنشاء وخطط تمتد لعدة سنوات وأخرى تتيح السداد بعد الاستلام.
هل توجد مشاريع في دبي بمقدم 10%؟
نعم، تطرح بعض المشاريع العقارية خطط دفع تبدأ بمقدم 10% وتختلف النسبة وشروط التقسيط وباقي الدفعات حسب المشروع والمطور.
هل يمكن تقسيط العقار بعد الاستلام؟
نعم، توفر بعض المشاريع خطط سداد تسمح بتقسيط جزء من قيمة العقار بعد الاستلام وتختلف مدة السداد ونسبة المبلغ المؤجل حسب الخطة.
ما الفرق بين خطة 50/50 وخطة ما بعد الاستلام؟
تعتمد خطة 50/50 على سداد نصف قيمة العقار قبل الاستلام والنصف الآخر وفق الجدول المحدد، بينما تؤجل خطة ما بعد الاستلام جزء من الدفعات إلى فترة لاحقة للتسليم.